국민연금 보험료율 2027년 1월 10% 인상|직장인·지역가입자 부담 총정리
국민연금 보험료율이 2026년 9.5%에서 2027년 1월부터 10.0%로 오릅니다. 2033년까지 매년 0.5%p씩 인상되어 13%에 도달하며, 대신 받는 연금액 기준인 소득대체율도 2026년부터 43%로 올랐습니다. 이 글에서 오르는 시기, 내 월급에서 얼마가 더 빠지는지, 자영업자·지역가입자는 얼마나 더 부담하는지, 출산·군복무 크레딧은 어떻게 바뀌는지 국민연금공단 공식 자료로 정리했습니다.
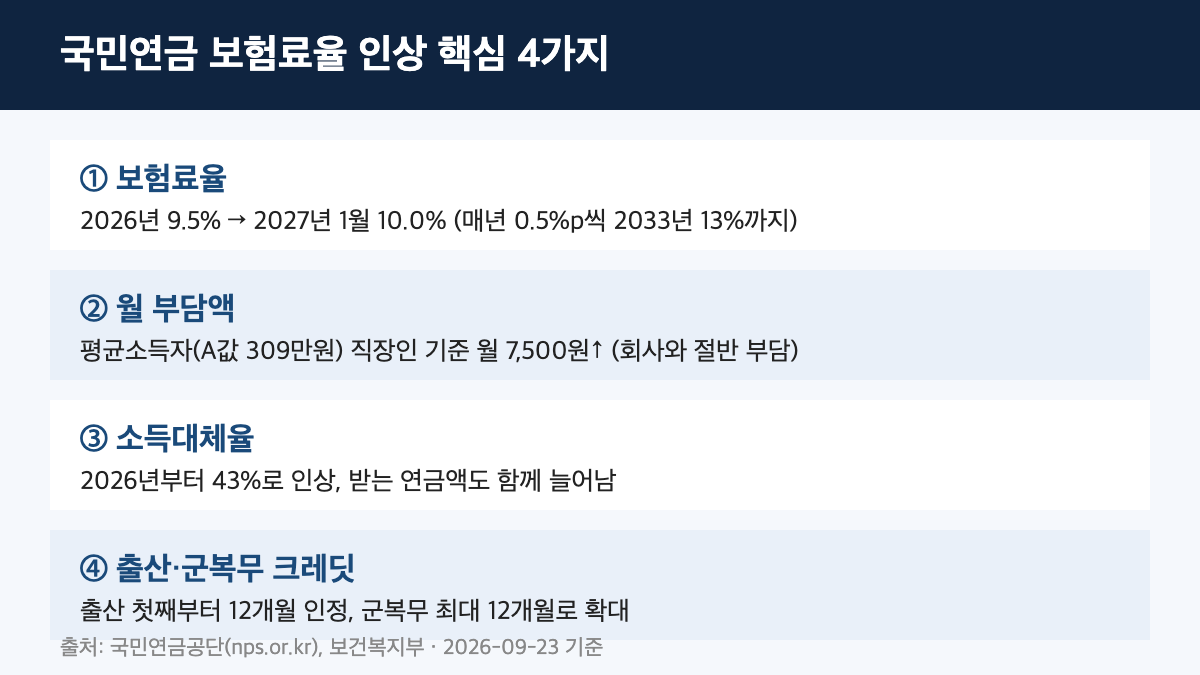
한눈에 보기
- 보험료율: 2026년 9.5% → 2027년 1월 10.0% (2033년까지 매년 0.5%p씩 13% 도달)
- 소득대체율: 2025년 41.5% → 2026년부터 43%로 일시 인상
- 부담 예시: 월소득 300만원 직장인, 2026년 대비 2027년 월 7,500원 추가 부담
- 지역가입자: 인상분 전액 본인 부담, 저소득자는 보험료 지원 대상 확대
- 크레딧 확대: 출산 첫째아부터 12개월 인정(상한 폐지), 군복무 최대 12개월
- 기준일: 국민연금공단·보건복지부 발표 자료, 2026년 9월 기준
국민연금 보험료율은 언제부터 얼마나 오르나요?
2025년 9%였던 보험료율은 2026년 9.5%로 오른 데 이어 2027년 1월부터 10.0%가 됩니다. 이후 매년 0.5%p씩 단계적으로 인상되어 2033년 13%에 도달합니다. 1998년부터 27년간 9%로 고정됐던 요율이 처음으로 움직이는 것이라 체감 변화가 큽니다.
직장인은 월급에서 얼마나 더 빠지나요?
직장가입자는 회사와 보험료를 절반씩 부담합니다. 국민연금 평균소득자 기준(2025년 A값 309만원)으로 계산하면, 2026년 월 29만 3천원이던 보험료가 2027년에는 본인 부담분이 월 7,500원 늘어난 수준으로 오릅니다. 월 300만원 소득자는 2026년 4.75%에서 2027년 5.0%로 본인 부담률이 올라가는 셈입니다.
자영업자·지역가입자는 얼마나 더 내나요?
지역가입자는 회사 부담분이 없어 인상되는 보험료 전액을 혼자 납부해야 합니다. 같은 조건이면 직장가입자보다 두 배가량 부담이 늘어나는 구조입니다. 다만 정부는 저소득 지역가입자에 대한 보험료 지원 대상을 기존 '납부재개자'에서 일정 소득 미만 지역가입자 전체로 넓혀 부담을 완화할 계획입니다.
내는 돈만 늘고 받는 돈은 그대로인가요?
아닙니다. 보험료율 인상과 함께 소득대체율도 2026년부터 41.5%에서 43%로 인상됐습니다. 국민연금공단 시산에 따르면 평균소득자가 40년 가입·25년 수급을 가정할 때, 개혁 전보다 총보험료는 5,400만원 늘지만 총연금액은 약 2,200만원 더 받게 됩니다.
출산·군복무 크레딧은 어떻게 바뀌나요?
2026년 1월 1일 이후 출산·입양한 자녀부터는 첫째아도 12개월 가입기간을 추가로 인정받고, 기존에 있던 최대 50개월 상한 규정도 폐지됩니다. 군복무 크레딧도 기존 6개월에서 최대 12개월로 확대돼, 실제 복무기간만큼 가입기간으로 인정받을 수 있습니다.
국민연금 기금은 더 오래 유지되나요?
이번 개편으로 기금 소진 시점은 기존 전망인 2056년에서 2071년으로 15년 늦춰질 것으로 국민연금공단은 전망합니다. 보험료율·소득대체율 조정만 반영하면 2064년, 여기에 기금투자수익률 개선분(4.5%→5.5%)까지 더하면 2071년까지 연장된다는 두 단계 추정치입니다. 참고로 2024년 말 기준 기금운용수익률은 15.00%(잠정)로 역대 최고 성과를 냈고, 누적 적립금은 1,212.9조원 규모입니다.
해외 주요국과 비교하면 어느 정도 수준인가요?
2033년 13%에 도달해도 해외 주요국보다는 여전히 낮은 편입니다. 미국 OASDI는 1990년부터 12.4%를 유지 중이고, 일본 후생연금은 2017년부터 18.3%로 고정돼 있습니다. 캐나다 CPP도 2023년까지 단계적으로 11.9%까지 인상한 바 있어, 국민연금의 이번 조정은 재정 지속가능성을 높이기 위한 최소한의 조치로 평가됩니다.
보험료율·소득대체율 변화 비교표
| 구분 | 2025년(개혁 전) | 2026년 | 2027년 | 2033년 |
|---|---|---|---|---|
| 보험료율 | 9% | 9.5% | 10.0% | 13%(도달) |
| 소득대체율 | 41.5% | 43% (2026년부터 유지) | ||
| 월 300만원 직장인 본인부담 | 13.5만원 | 14.25만원 | 15.0만원 | 19.5만원 |
자주 묻는 질문
Q. 이미 연금을 받고 있는 수급자도 소득대체율 43%가 적용되나요?
아니요. 조정된 소득대체율은 2026년 1월 1일 이후 가입기간에만 적용되며, 이미 연금을 받는 수급자와 그 이전 가입기간에는 적용되지 않습니다.
Q. 보험료율 인상은 자동으로 적용되나요, 신청이 필요한가요?
별도 신청 없이 법 개정에 따라 자동으로 적용됩니다. 직장가입자는 급여명세서에서, 지역가입자는 고지서에서 변경된 금액을 확인할 수 있습니다.
Q. 출산 크레딧은 이미 낳은 자녀에게도 소급 적용되나요?
2026년 1월 1일 이후 출생·입양한 자녀부터 적용됩니다. 다만 그 이전에 첫째를 얻고 이후 둘째·셋째를 얻는 경우, 새로 얻는 자녀부터 확대된 기준이 적용됩니다.
Q. 기금이 소진되면 연금을 못 받게 되나요?
연금 수급권은 법률상 구체적 권리이며, 이번 개편으로 국가의 지급보장 의무도 법에 명문화됐습니다(2026.1.1. 시행). 기금 소진과 무관하게 수급요건을 충족하면 지급됩니다.
함께 보면 좋은 글
출처·기준일
- 국민연금공단 - 연금개혁 FAQ
- 정책브리핑(국토교통부, 참고)
- 기준일: 2026년 9월 30일, 국민연금공단·보건복지부 발표 자료 기준. 향후 세부 시행령·고시에 따라 수치가 조정될 수 있습니다.
'경제정보' 카테고리의 다른 글
| 🚨 내 댓글 하나가 10억 원의 빚이 된다면? (개정 정보통신망법의 민낯) (0) | 2026.07.08 |
|---|---|
| 🍺“요즘 애들 왜 술 안 마셔?”…진짜 이유는 따로 있었어요! (2) | 2025.07.22 |
| 🔥 충격! 일본에선 지금 난리! "한국 남자랑 결혼할래요" 줄 서는 일본 여자들… 도대체 왜? 😱 (10) | 2025.07.16 |
| 💥 충격! 2025년 6월 16일부터 당신의 카톡 대화가 24시간 감시받고 있습니다! (24) | 2025.06.17 |
| 🔥충격! LA 전쟁터로 변한 현장... 한국도 안전하지 않다?! 트럼프가 군대까지 투입한 진짜 이유 (19) | 2025.06.16 |


댓글